クレジットカードは便利なツールですが、支払い方法を間違えると大きな落とし穴があります。特に「リボ払い」と「カードローン」は知らないまま使い続けると、気づいた時には借金が雪だるま式に増えていることも。今日はその仕組みと怖さ、そして脱出方法をまとめて解説します!
💳 クレジットカードの基本的な仕組み
カード会社が「信用」を担保してくれる
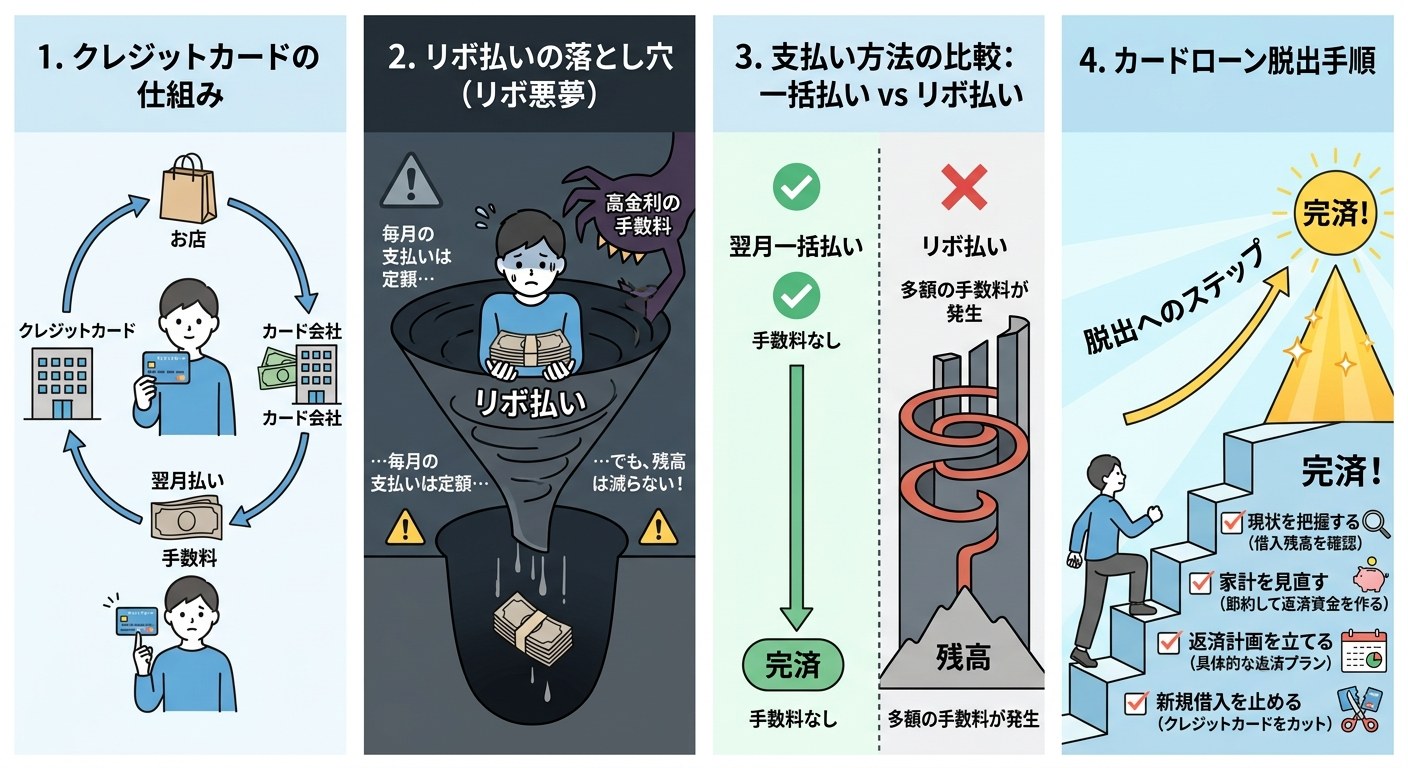
クレジットカードとは一言でいうと「付け払い」です。
- ①AさんがI万円の服を買う
- ②カード会社がお店に代わりに支払う
- ③カード会社が後からAさんに請求する
💡 カード会社はあなたの「信用」を担保してくれているサービス。その信用の大きさによって限度額が変わります(10万円〜上限なしまで人それぞれ)。
カードローン・キャッシングとは?
カードでお金を直接借りるのがカードローン・キャッシングです。キャッシングとカードローンは厳密には少し違いますが、ほぼ同じものと思って問題ありません。こちらも人によって借りられる限度額が異なります。
📋 支払い方法の種類と手数料
💴 翌月一括払い
翌月にまとめて一括払い。最も一般的な方法。
手数料 無料
🎁 ボーナス一括払い
夏・冬のボーナス時にまとめて支払う。
手数料 無料
📅 分割払い
「何回払い」で払うか決める方法。
手数料 あり
🔄 リボルビング払い
「毎月〇円ずつ」支払う方法。
手数料 あり
分割払いは「何回払い」かを決める方法、リボ払いは「毎月いくら」支払うかを決める方法です。どちらも実質的にお金を借りているのと同じなので、手数料(金利)がかかります。
🔍 信用情報機関の仕組み
あなたの信用情報はすべて記録されている
カードを申し込むと、カード会社は必ず信用情報機関に照会します。代表的なのが「CIC」「JICC」などで、クレジットカード1枚でも持っていれば必ずここに登録されています。
- 📝どのカード会社にいつ申し込んだか
- 💳現在いくらの枠を使っているか
- ⚠️滞納・延滞の履歴(いわゆる「ブラック」情報)
🚨 リボ払いの悪夢!金利15%の恐ろしさ
リボ払いでいくら手数料を取られているか?
| 借入残高 | 毎月の支払額 | うち手数料 | うち元本返済 |
|---|---|---|---|
| 10万円 | 1万円 | 1,250円 | 8,750円 |
| 50万円 | 1万円 | 6,250円 | 3,750円 |
| 200万円 | — | 月約2.5万円 | ほぼ返せない |
🔥 50万円でも毎月1万円払って元本は3,750円しか減らない!知らない間に手数料だけが膨らみ続けます。
「自動リボ」「後からリボ」は罠!
「自動リボにするとポイントたくさんつきますよ!」「お得ですよ!」という勧誘をよく耳にしませんか?これは社会の罠です。
- ⚠️ホームページで「リボ払いを解除した」つもりでも、見づらい画面設計で実は解除できていないことがある
- ⚠️明細確認を怠ると、気づいたら残高が100万・200万になっていることも
- ⚠️各カード会社は必死にリボ払いを勧めてくる(それだけ儲かるから)
🚨 リボ払いを設定している方は今すぐ確認を!解除できているか必ずチェックしてください。
📊 リボ払い15%がどれだけ損か?投資と比較
銀行預金の金利と比べてみると…
- 🏦メガバンクの預金金利:年0.3%前後
100万円預けても年3,000円程度の利息 - 💳リボ払いの金利:年15%
100万円のリボ残高で年15万円の手数料(月1.2万円)
💡 銀行が15%の金利で運用できたら大儲けなのに、みんなはその逆(15%の金利を払う側)になっているんです。
10万円を15%で運用したら?
| 期間 | 元本 | 15%複利で運用したら |
|---|---|---|
| 10年後 | 10万円 | 約40万円 |
| 20年後 | 10万円 | 約163万円 |
| 30年後 | 10万円 | 約662万円 |
💡 世界最高の投資家でも平均利回りは約22%。リボ払いの15%はそれに迫る驚異的な数字。カード会社はそれだけ儲けているということ。リボ払いを返済することは、15%の投資をするのと同じ効果があります。
🔓 カードローン・リボ払いからの脱出手順
まず投資より先にリボ払い・カードローンの返済を! 今-15%の金利を払っているのだから、返済することが最高の「投資」です。
STEP 0:まず現状確認
手数料・金利を確認しましょう。ほとんどが12〜15%に設定されています。
📱 カード会社のアプリやWEBで「リボ払い残高」「手数料率」を今すぐチェック!
🔓 具体的な返済方法
1
親・家族から借りて返す(最優先)
気持ち的に言いにくい部分はあっても、これが最善策。カード会社に月1.2万円の手数料を払うより、親に返していく方がずっといい。ちゃんと返す意志があるなら思い切って相談を。
気持ち的に言いにくい部分はあっても、これが最善策。カード会社に月1.2万円の手数料を払うより、親に返していく方がずっといい。ちゃんと返す意志があるなら思い切って相談を。
2
カードの手数料を下げる(借り替え)
銀行カードローンへの借り替えで10%前後に下がる可能性あり。複数社に見積もりを取ること。限度額が大きいほど金利は下がる傾向があります。一社で落ちても諦めず、メインバンクなど複数試して。
銀行カードローンへの借り替えで10%前後に下がる可能性あり。複数社に見積もりを取ること。限度額が大きいほど金利は下がる傾向があります。一社で落ちても諦めず、メインバンクなど複数試して。
3
2社以上から借りているなら1社にまとめる
例:A社150万+B社70万 → 1社220万にまとめると金利が下がりやすい。実例では15%→10%になり、年間10万円・月々8,000円の節約に成功したケースも。
例:A社150万+B社70万 → 1社220万にまとめると金利が下がりやすい。実例では15%→10%になり、年間10万円・月々8,000円の節約に成功したケースも。
4
固定費を徹底的に見直す
保険・携帯・車など毎月かかる固定費を削減。浮いたお金をすべて返済に回す。
保険・携帯・車など毎月かかる固定費を削減。浮いたお金をすべて返済に回す。
5
メルカリ・ヤフオクで不要品を売る
家にある使っていないものを売って返済資金に。物を売る経験は「稼ぐ練習」にもなります。
家にある使っていないものを売って返済資金に。物を売る経験は「稼ぐ練習」にもなります。
6
副業で収入を増やす
稼ぐ金額を増やすことも有効な手段。リボ払いを返し終えてから投資を始めましょう。
稼ぐ金額を増やすことも有効な手段。リボ払いを返し終えてから投資を始めましょう。
300万の借金でも1年で完済した実例も
リボ払いで300万近くの借金を抱えて「自己破産しかない」という状況から、お金の勉強をして行動した結果1年ちょっとで完済した実例もあります。車を手放し、携帯を変え、保険を見直し、固定費を徹底削減。どんな状況からでも復活できます!
💡 本当に限界な場合は「自己破産」という選択肢もあります。まずは弁護士や無料法律相談に相談を。
📋 まとめ
- 💳クレジットカードは「信用の付け払い」。翌月一括・ボーナス一括は手数料無料
- ⚠️分割払い・リボ払いは手数料(金利)がかかる
- 🚨リボ払い・カードローンの金利はほぼ年15%と超高金利
- 🎭「自動リボ」「後からリボ」は罠。解除できているか今すぐ確認
- 📊リボ払いを返すことは15%の投資と同じ効果。投資より先に返済!
- 🔓返済方法は①親から借りる→②借り替えで金利を下げる→③まとめる→④固定費削減→⑤不要品を売る
- 💪どんな状況からでも行動すれば必ず抜け出せる!
リボ払いって「毎月少額でいいから楽!」って思いがちだけど、実はその裏で年15%もの金利をせっせと払い続けているんですよね😱 これを知った時は本当に怖くなりました。
特に「自動リボ」や「後からリボ」でこっそり設定されているパターンは要注意!ポイントが多くつく代わりに手数料をたっぷり取られているなんて、完全に逆効果です。今すぐカードのアプリで「リボ払い残高」を確認してみてください。
もしリボ払いやカードローンを抱えているなら、まず固定費を見直して返済に回す。投資は後回しでOK。リボ払いを返すこと自体が15%の投資なんですから、これが最優先です!
お金の仕組みを知るだけで、人生は確実に変わります。一緒に賢いお金の使い方を身につけましょう🌟
今日も心にゆとりを🫶🌸
まんまる子 🌺